Pasar Properti Kuartal III-2026 Terbelah, Lahan Industri Tumbuh Kondominium Melambat
Pasar properti Indonesia pada Kuartal III-2026 menunjukkan pergerakan yang tidak merata. Ketidakpastian ekonomi global dan pelemahan nilai tukar Rupiah hingga Rp17.865 per dolar AS menekan sejumlah subsektor, terutama kondominium dan perkantoran. Sebaliknya, ekspansi industri manufaktur, pembangunan pusat data (data center), serta meningkatnya aktivitas hiburan dan pertemuan internasional menjadi pendorong pertumbuhan lahan industri dan perhotelan.
Head of Research Leads Property Services Indonesia, Martin Samuel Hutapea, menilai para pelaku industri properti perlu menyesuaikan strategi di tengah kondisi pasar yang dinamis. Perbedaan kinerja antarsektor, menurutnya, memperlihatkan bahwa peluang pertumbuhan masih tersedia, tetapi semakin bergantung pada karakteristik permintaan dan kemampuan pelaku usaha merespons perubahan pasar.
Lahan Industri Jadi Penggerak Utama
Di antara berbagai subsektor, lahan industri mencatatkan kinerja paling kuat sepanjang Kuartal III-2026. Penyerapan lahan mencapai 130,6 hektare hanya dalam tiga bulan. Capaian tersebut mendorong tingkat penjualan kumulatif (sales rate) menjadi 92,3 persen dari total pasokan seluas 14.091 hektare.
Permintaan terutama didorong masuknya investasi langsung dari China dan sejumlah negara Asia lainnya. Koridor Timur Jakarta, khususnya Karawang dan Bekasi, masih menjadi kawasan yang paling diminati investor.
"Koridor Timur Jakarta, khususnya Karawang dan Bekasi, tetap menjadi primadona utama transaksi penyerapan lahan," cetus Martin, dalam laporannya yang dikutip Kompas.com, Senin (2/11/2026).
Aktivitas manufaktur, terutama industri serat optik (fiber optic) dan baja, turut memperkuat permintaan. Ekspansi pusat data juga membuka sumber pertumbuhan baru bagi kawasan industri.
"Bahkan, permintaan untuk kebutuhan data center membuka ceruk pasar baru dengan harga lahan spesifik yang berada di atas rata-rata harga lahan industri reguler," imbuh Martin.
Meningkatnya permintaan tersebut ikut mendorong harga rata-rata lahan industri naik 0,51 persen secara kuartalan menjadi Rp3,37 juta per meter persegi. Sementara itu, tarif sewa pergudangan meningkat menjadi Rp77.000 per meter persegi per bulan.
Kinerja tersebut berlangsung di tengah realisasi investasi nasional yang mencapai sekitar Rp1.010 triliun pada semester pertama 2026. Angka ini menjadi salah satu indikator kuatnya aktivitas investasi di dalam negeri, termasuk pada sektor manufaktur.
Perkantoran Bertahan di Tengah Kenaikan Biaya
Kinerja perkantoran di kawasan pusat bisnis atau Central Business District (CBD) Jakarta masih mencatatkan penyerapan positif. Sepanjang Kuartal III-2026, ruang perkantoran yang terserap mencapai 32.228 meter persegi. Tingkat hunian pun meningkat menjadi 74,3 persen dari total stok sekitar 7,45 juta meter persegi.
Tanpa tambahan pasokan gedung baru hingga akhir tahun, pemilik dan pengelola gedung kini lebih berfokus mengoptimalkan ruang yang tersedia.
Namun, pelemahan Rupiah menjadi tantangan bagi penyewa. Depresiasi nilai tukar meningkatkan biaya pembangunan dan penataan interior kantor atau fit-out, terutama untuk kebutuhan material maupun komponen yang bergantung pada impor.
"Lonjakan biaya fit-out akibat depresiasi Rupiah mendorong para penyewa menuntut tarif sewa yang lebih kompetitif demi menekan pengeluaran modal," jelas Martin.
Menghadapi kondisi tersebut, pemilik gedung cenderung mempertahankan fleksibilitas dalam negosiasi harga. Tarif sewa rata-rata perkantoran CBD tercatat relatif stabil pada Rp336.800 atau setara USD18,9 per meter persegi per bulan.
Salah satu kecenderungan yang terlihat adalah flight-to-quality, yakni perpindahan perusahaan ke gedung dengan kualitas dan fasilitas yang lebih baik. Namun, keputusan tersebut tetap mempertimbangkan efisiensi biaya dan kemampuan memperoleh tarif sewa yang rasional.
Kebutuhan ruang kantor sementara atau ruang transit juga ikut menopang penyerapan. Dengan demikian, strategi pemilik gedung tidak hanya bertumpu pada peningkatan tarif, tetapi juga pada fleksibilitas penawaran untuk mempertahankan penyewa.
Konser Internasional Dorong Kinerja Hotel
Berbeda dengan perkantoran, sektor perhotelan Jakarta mencatatkan pemulihan operasional yang lebih kuat. Tingkat penghunian kamar meningkat 5,6 poin persentase secara kuartalan menjadi 61,4 persen.
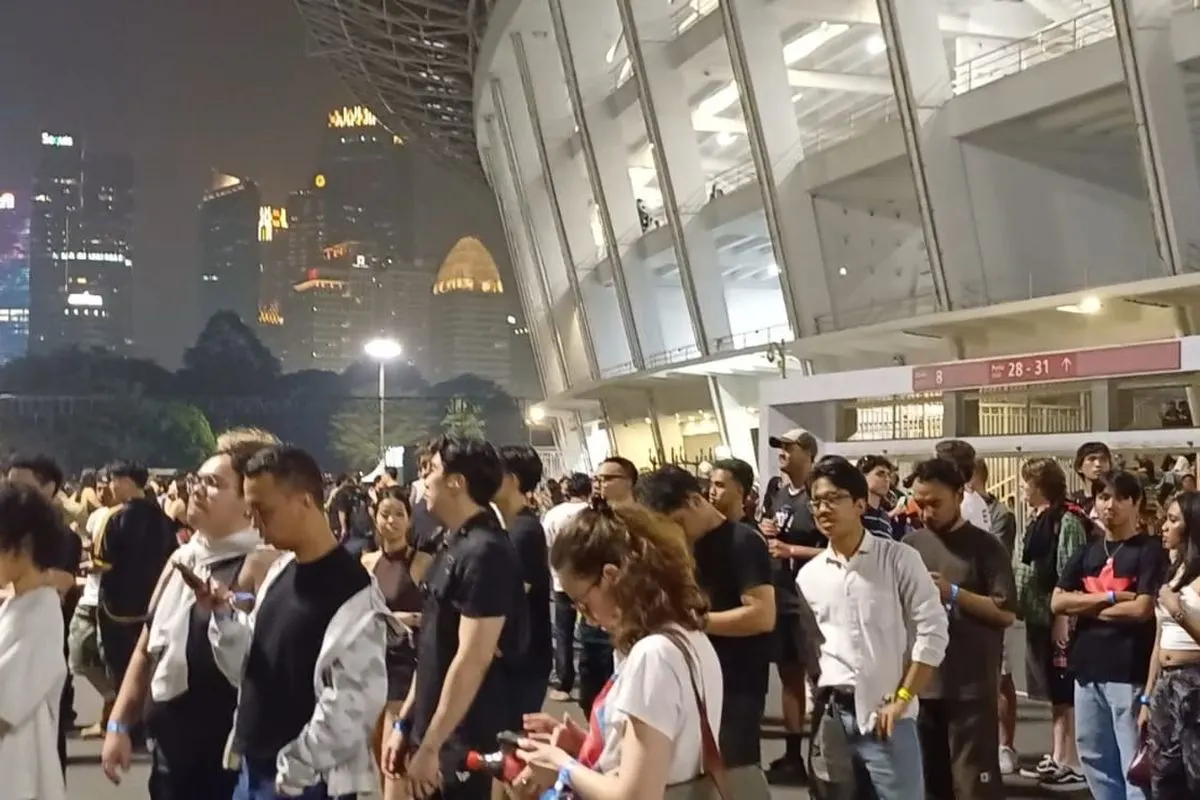
Peningkatan tersebut ditopang oleh penyelenggaraan acara internasional, kegiatan Meetings, Incentives, Conferences, and Exhibitions (MICE), serta konser musik yang menghadirkan musisi mancanegara.
Pada Juli–Agustus 2026, Jakarta menerima lebih dari 621.119 kunjungan wisatawan mancanegara. China menjadi penyumbang kunjungan terbesar dengan 122.956 kunjungan, disusul Malaysia sebanyak 98.940 dan Singapura 38.796 kunjungan.
Meningkatnya aktivitas wisata dan penyelenggaraan acara turut mendorong tarif harian rata-rata hotel atau Average Daily Rate (ADR). Secara gabungan, ADR naik 4,2 persen secara kuartalan menjadi Rp1,58 juta per malam.
Hotel bintang tiga mencatatkan kenaikan tarif paling tinggi, yakni 8,6 persen menjadi Rp551.720 per malam. Adapun ADR hotel bintang empat mencapai Rp670.098, sedangkan hotel bintang lima berada di kisaran Rp2,50 juta per malam.
Kondisi ini memperlihatkan bahwa aktivitas hiburan dan MICE tidak hanya berdampak pada sektor pariwisata, tetapi juga memberikan dorongan langsung terhadap kinerja properti perhotelan.
Kondominium dan Ritel Tertekan Daya Beli
Di sisi lain, pasar kondominium dan pusat perbelanjaan menghadapi tantangan yang berbeda. Tekanan daya beli serta sikap konsumen yang lebih berhati-hati membatasi pertumbuhan permintaan di kedua subsektor tersebut.
Penjualan unit kondominium di Jakarta hanya mencapai 116 unit selama Kuartal III-2026. Jumlah tersebut hampir separuh dari transaksi pada kuartal sebelumnya dan sekitar sepertiga dibandingkan periode yang sama tahun lalu.
Meski penjualan melambat, tingkat penjualan kumulatif masih bertahan di angka 83,2 persen. Harga rata-rata kondominium tercatat Rp28,34 juta per meter persegi.
Pasar hunian vertikal saat ini lebih banyak ditopang pembeli pengguna akhir (end-user), terutama dari segmen menengah atas yang mencari unit dengan ukuran lebih luas.
Insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) sebesar 100 persen sepanjang 2026 turut memberikan dukungan bagi pasar. Namun, persaingan dengan rumah tapak di kawasan Bogor, Depok, Tangerang, dan Bekasi (Bodetabek) masih menjadi tantangan bagi pengembang apartemen.
Tekanan juga terlihat di sektor ritel. Tingkat okupansi pusat perbelanjaan Jakarta memang masih relatif tinggi, yakni 90,9 persen, dengan tarif sewa rata-rata Rp480.900 per meter persegi per bulan. Akan tetapi, pertumbuhan transaksi ritel menunjukkan perlambatan.
Jakarta Great Sale 2026 membukukan nilai transaksi Rp16,8 triliun. Meski demikian, pertumbuhan tahunannya hanya mencapai 5,3 persen, jauh lebih rendah dibandingkan pertumbuhan 13,6 persen pada 2025.
Perbedaan antara tingkat okupansi yang masih tinggi dan perlambatan transaksi menunjukkan bahwa tantangan sektor ritel tidak hanya berkaitan dengan keterisian ruang, tetapi juga kemampuan menjaga aktivitas belanja konsumen.
Strategi Pengembang Menghadapi Akhir 2026
Menghadapi dinamika pasar hingga akhir tahun, Martin menilai pengembang dan pemilik aset perlu menerapkan strategi yang lebih adaptif. Peluang bisnis tidak lagi hanya bergantung pada pembangunan proyek baru, tetapi juga pada optimalisasi aset yang sudah dimiliki.
Di sektor kondominium, salah satu pendekatan yang mulai berkembang adalah kerja sama dengan operator hotel, pengelola co-living, maupun manajemen aset. Kolaborasi tersebut dapat dimanfaatkan untuk mengubah unit studio dan satu kamar tidur yang belum terserap menjadi unit sewa produktif.
Sementara itu, pengembang ritel mulai mempertimbangkan konsep boutique retail dengan ukuran lebih ringkas sebagai alternatif dari pembangunan pusat perbelanjaan konvensional berskala besar.
Adapun kawasan industri diperkirakan tetap menjadi salah satu penopang investasi properti nasional. Prospek ini sejalan dengan komitmen pemerintah mengejar target realisasi investasi sebesar Rp2.041 triliun hingga akhir 2026.
Perbedaan kinerja sepanjang Kuartal III-2026 memperlihatkan bahwa pasar properti Indonesia tidak bergerak dalam satu arah. Ketika tekanan ekonomi membatasi permintaan hunian vertikal dan aktivitas ritel, investasi manufaktur, kebutuhan pusat data, serta kegiatan internasional justru membuka peluang bagi sektor industri dan perhotelan.
Bagi pelaku usaha, tantangan berikutnya adalah menentukan strategi yang sesuai dengan karakter pasar masing-masing, baik melalui efisiensi biaya, pengelolaan aset, maupun pengembangan sumber pendapatan baru.